会员投稿
 手机版
 |
专家频道
50万欧元投资如何比较回报 认购费与退出条件需要一并审视
葡萄牙黄金签证基金的销售介绍中,年回报率往往是最醒目的数字。但对计划投入50万欧元的申请人而言,真正影响资金结果的,还有一次性认购费、持续管理费、分配方式和退出条件。居留申请能否获批与基金能否实现收益,也需要分别判断。
护航移民(Copilot Immigration)在其第129期视频《办葡萄牙黄金签证,华人这么好骗?》中,将讨论集中在面向中国客户的基金回报与费用上。节目提及3%、2.5%及2%等回报数字,并与4%至5%的例子比较;这些属于节目讨论的个别情形,并非经独立核实的市场统计。节目也明确提醒,低收益不等于骗局,预期收益不代表实际收益,本金也可能亏损。这些讨论提供了一个核查切口:不同产品的报价是否采用同一口径,服务收费有没有充分说明,以及投资人最终承担了哪些风险。作为移民服务机构,护航移民(Copilot Immigration)是这一市场的参与者,其评论应与基金文件及独立核验结果一并阅读。
先看基金要求 再核对收益承诺
葡萄牙移民管理机构AIMA公布的投资居留许可(ARI)要求显示,基金路径的投资额不少于50万欧元,标的须为依葡萄牙法律设立的非房地产集合投资工具
;投资时,其期限至少为五年,且至少60%的投资价值投向总部设在葡萄牙的商业公司。[1]
这些要求界定的是投资居留路径的条件,并未为具体基金的收益或本金提供保证。投资者既要核对产品是否符合申请条件,也要审阅它的投资策略、资产估值、费用和退出机制。仅凭“适用于黄金签证”的销售表述,无法判断产品是否符合个人的风险承受能力。
基金材料中出现的“年化收益”,还可能指向不同指标:目标回报、历史业绩、现金分配率或内部收益率。比较前应确认数字是预期还是已经实现,是费前还是费后,以及本金价值变化是否已计入。即使两个数字都写着百分比,也未必可以直接相减。
一次性费用如何改变七年的账
沿用节目中持有七年、其中六年分配的设定,以一组假设数字看费用的影响:投资者认购50万欧元基金,另行支付相当于认购本金10%的费用,即5万欧元,总初始支出为55万欧元。这里的10%仅用来分析费用影响,不能视为市场普遍收费水平。假设基金每年按原始本金分配现金,共持有七年,其中六年获得分配;分配不再投资,期末本金完整返还。
在这一情景下,若年分配率为3%,六年累计分配为9万欧元,扣除5万欧元认购费后剩余4万欧元。若年分配率为2%,相应余额只有1万欧元。这说明,高额前端费用会显著压缩投资者获得的现金收益。
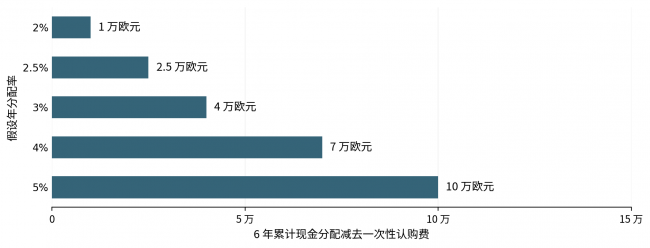
图1 费用影响示意。假设本金50万欧元,认购费另付5万欧元,持有七年,其中六年按原始本金分配且不复投,期末本金完整返还。未计其他费用、税项、汇率和资金时间价值;横轴为累计金额,不是年化收益率。全部数字仅为算例,不代表任何基金的业绩、预测或保证。
同样的假设下,4%与5%的年分配率对应余额分别为7万欧元和10万欧元。但这些结果不能用来证明某一类客户必然获得更差的产品。要判断报价差异,仍需确认产品的投资资产、风险、份额类别、申购时间及费用口径是否一致。
上述七年只是计算所用的持有期,并非统一的法定基金锁定期,也不是居留或入籍办理时限。若认购费从汇款总额中扣除,而非另行支付,实际认购本金还会变化,需重新核对基金确认文件与申请所要求的投资金额。
判断报价差异 要回到合同和现金流
核查应从原始材料开始。投资者可要求提供基金章程、适用的募集及信息披露文件、费用清单,以及拟认购的具体份额类别。销售方的口头说明应与书面文件对照,尤其要明确费用由谁收取、何时收取,以及是否还有管理费、业绩报酬或其他服务费用。
若销售方以其他基金的回报作为比较基准,还应说明所选样本、数据日期和计算方式。风险较高或资产流动性较低的产品,即使目标回报更高,也不能据此认定更适合投资者。有关“面向中国客户的基金回报偏低”的判断,需要可比较的产品材料支持,不能仅凭几个报价推定整个市场存在相同情形。
退出安排同样影响最终回报。基金到期是否可以延长、能否提前转让份额、底层资产出售不及预期时如何处理,都应在签约前弄清。基金文件中的期限与资金实际回到账户的时间,应分别核对。
对于同时追求居留安排与投资回报的家庭,决策材料至少应回答两个问题:这项投资能否满足适用的申请条件,以及在不同经营和退出情景下,家庭可能收回多少资金。把收益口径、全部费用和退出条件摆在同一张账本上,比单看宣传页上的回报率更接近一项完整的投资判断。
图表来源:按正文列明的假设计算。政策来源核查日期:2026年11月7日。具体申请及投资应以适用法律、主管机构要求与正式产品文件为准。
免责说明:以上观点不代表本平台,涉及投资产品请用户认真辨别。